Saber si llevas un buen ritmo financiero o si te estás quedando atrás es una de las mayores dudas a la hora de gestionar las finanzas personales.
Para responder a esta pregunta, hemos establecido un marco de referencia realista basado en una progresión laboral estándar: empezando a trabajar a los 23 años, independizándote desde el inicio y aumentando tu capacidad de ahorro a medida que ganas experiencia y mejoras tu salario.
Es importante tener en cuenta que aquí estamos tratando un caso genérico y puede que no se ajuste a la realidad que viven muchas personas, independientemente de si han elegido la vida laboral asociada a la empresa o no, la idea es crear un marco genérico para tener una referencia que podría ser representativa de gran parte de la población.
1. Hitos de ahorro y patrimonio por tramos de edad
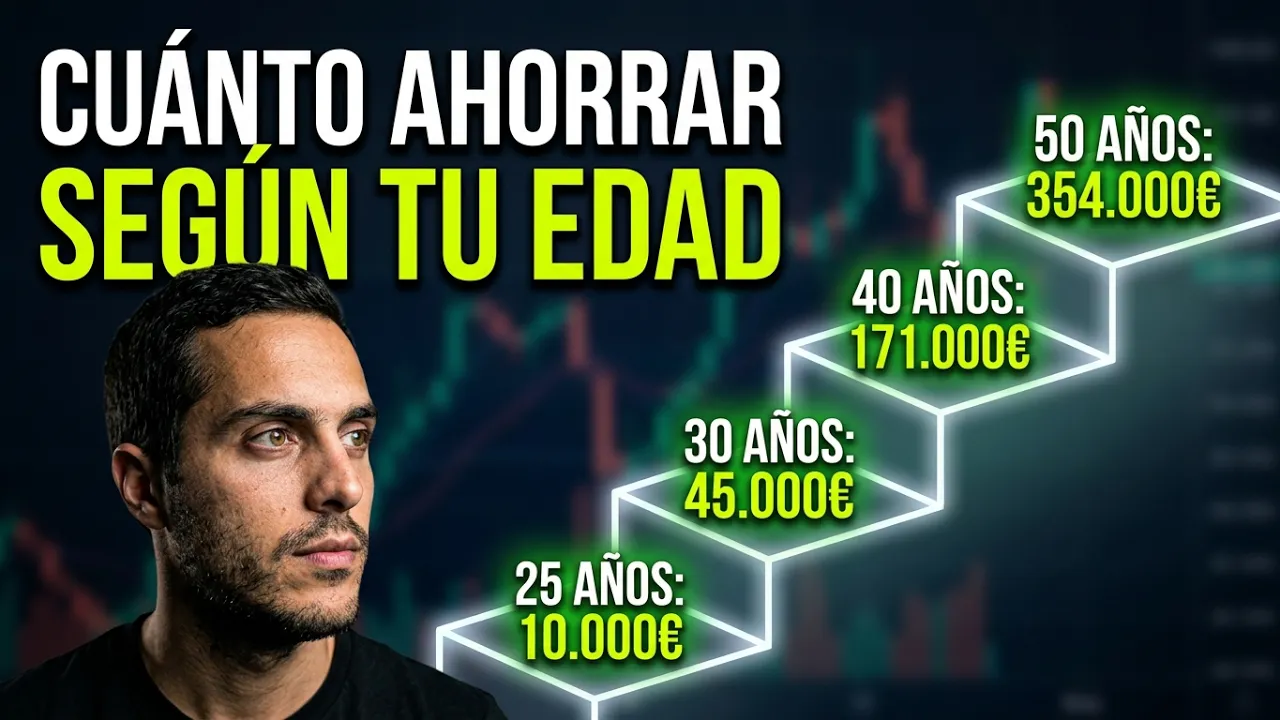
La siguiente tabla refleja los objetivos de capital acumulado según la evolución salarial y de ahorro a lo largo de la vida laboral:
| Edad | Capacidad de ahorro mensual estimada | Patrimonio total acumulado |
|---|---|---|
| 25 años | 250 € / mes (primeros años) | ~9.000 € – 10.000 € |
| 30 años | 500 € – 750 € / mes | ~45.000 € |
| 35 años | 1.000 € / mes | ~102.000 € |
| 40 años | 1.250 € / mes | ~171.000 € |
| 45 años | 1.500 € / mes | ~255.000 € |
| 50 años | 1.750 € / mes | ~354.000 € |
Puntos clave por etapa:
- A los 25 años: La capacidad de ahorro suele ser baja debido al inicio profesional y los gastos de emancipación (alquiler, suministros). El objetivo principal es consolidar un fondo de emergencia.
- A los 30 años: Con alrededor de 45.000 €, ya se dispone de un colchón equivalente a la entrada del 30% para una vivienda tipo de 150.000 €.
- A los 35–40 años: Se entra en la fase de consolidación salarial y senior, donde el ahorro acumulado supera los seis dígitos.
- A los 50 años: Momento de máxima acumulación previa al periodo de jubilación.
Nota: Estas cifras sirven como guía orientativa. Profesiones con periodos formativos largos (como investigadores, médicos o doctorados) suelen arrancar más tarde su ritmo de acumulación.
2. ¿En qué invertir según tu edad?
Conforme pasan los años, el horizonte temporal se acorta y la tolerancia al riesgo debe adaptarse para preservar el capital acumulado.
- Entre 20 y 30 años: Máxima exposición a renta variable (preferiblemente fondos indexados globales y ETFs, evitando la volatilidad de acciones individuales). Con décadas por delante, el interés compuesto compensa las caídas temporales del mercado.
- Entre 35 y 45 años: Diversificación mixta incorporando renta fija, fondos monetarios o inversión inmobiliaria junto a la renta variable.
- A partir de los 50–55 años: Rebalanceo progresivo hacia fondos monetarios y renta fija de calidad para asegurar el capital acumulado y evitar sufrir una caída de mercado justo antes de la jubilación.
3. La regla clásica: «100 menos tu edad»
Una fórmula tradicional para calcular la distribución de cartera es restar tu edad a 100 para obtener el porcentaje recomendado en renta variable:
- Ejemplo a los 25 años: 100 – 25 = 75% en renta variable (y 25% en renta fija o monetarios).
- Ejemplo a los 65 años: 100 – 65 = 35% en renta variable (y 65% en activos seguros y de preservación).
Aunque los inversores jóvenes con horizontes muy amplios pueden asumir un mayor porcentaje de renta variable, esta regla ofrece una base sólida para ajustar el perfil de riesgo con el paso del tiempo.
Vídeo explicativo completo
Puedes ver el desglose detallado con todas las simulaciones y tablas en nuestro vídeo de Haciendo Hucha
Deja una respuesta