Cuando nuestras carteras de inversión empiezan a crecer, diversificar se convierte en una necesidad. No todo tiene por qué limitarse a renta variable, fondos indexados o ETFs. Para reducir la correlación con los mercados bursátiles, los activos inmobiliarios suelen ser la alternativa preferida por muchos inversores. En esta situación es posible que os surja la duda de cómo comprar un piso para alquilar y qué tenéis que tener en cuenta a la hora de tomar la decisión de comprarlo o no.
Cometer errores en los cálculos iniciales puede convertir una inversión prometedora en un pozo de gastos imprevistos. A continuación, desglosamos los costes y métricas indispensables antes de cerrar cualquier compraventa.
1. Inversión inicial real: Más allá del precio de venta
Uno de los fallos más habituales al calcular la viabilidad de un inmueble es considerar únicamente el precio pactado con el vendedor. A esa cantidad siempre se deben sumar los costes de adquisición y puesta a punto:
- Precio de compra: 180.000 € (ejemplo base).
- Impuestos de compra (ITP): ~8% (según la comunidad autónoma) = 14.400 €.
- Notaría y Registro: ~1.200 €.
- Gestoría y trámites iniciales: ~400 €.
- Reforma / Mobiliario y puesta a punto: ~4.500 €.
- Total Inversión Inicial: 200.500 €.
2. Estructura de financiación: El impacto de la hipoteca
Si decides apalancarte con deuda bancaria para optimizar el capital propio:
- Porcentaje financiado: 70% sobre el precio del inmueble (126.000 €).
- Condiciones tipo: 25 años al 3,25% de interés nominal.
- Cuota hipotecaria mensual: ~614 € (~7.368 €/año).
- Capital propio desembolsado: 74.500 € (incluyendo entrada y la totalidad de los gastos asociados).
3. Ingresos brutos vs. Gastos operativos anuales
Estimar que una vivienda estará alquilada los 12 meses del año al 100% no suele ser realista. Conviene contemplar períodos de rotación y vacancia (por ejemplo, 11,5 meses de cobro real):
- Alquiler estimado: 950 €/mes × 11,5 meses = 10.925 €/año.
- Comunidad de propietarios: 50 €/mes (600 €/año).
- IBI (Impuesto sobre Bienes Inmuebles): 450 €/año.
- Seguro de hogar / impago: 320 €/año.
- Mantenimiento y provisiones (5% s/ingresos): ~546 €/año.
- Tasa de basuras y otros: 110 €/año.
- Total Gastos Operativos: 2.026 €/año.
Ingreso Neto Operativo (NOI):
10.925 € – 2.026 € = 8.899 €/año
4. Las 3 métricas que determinan si comprar para alquilar merece la pena
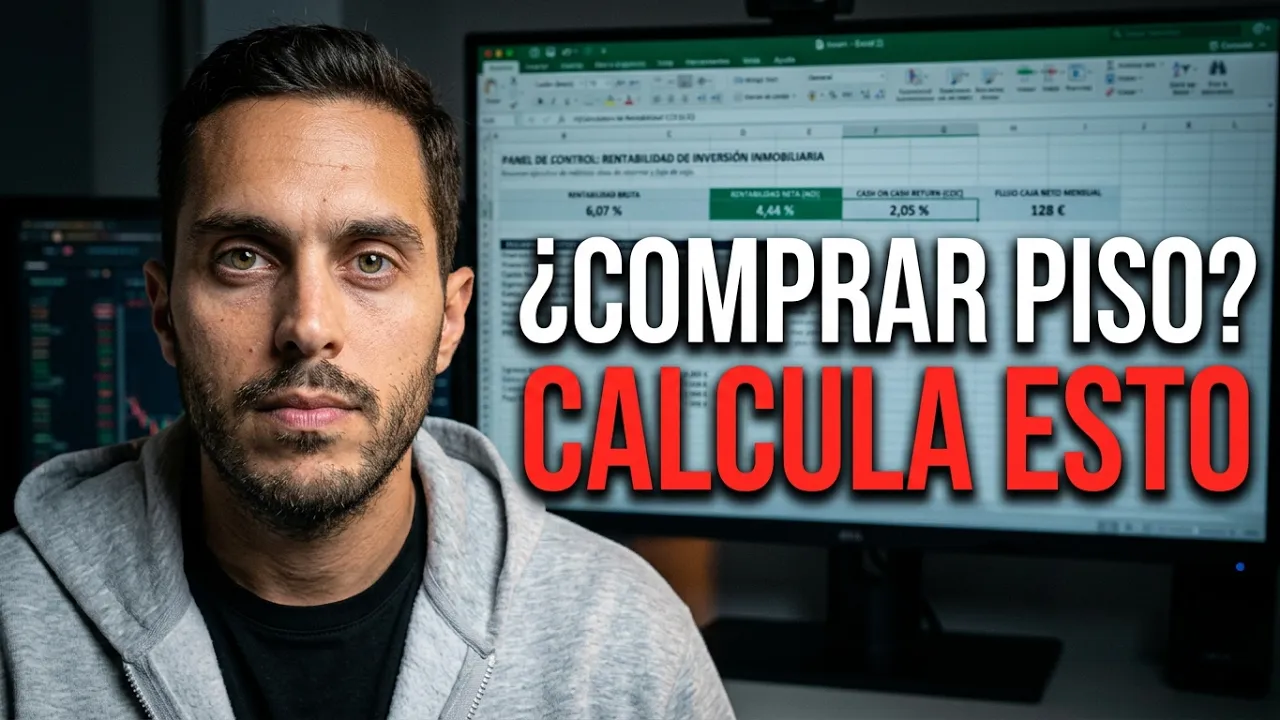
A. Rentabilidad Bruta (6,07%)
Ingresos Brutos Anuales / Precio de Compra = 6,07%
Nota: Es el dato que suelen publicitar los portales inmobiliarios, pero no refleja la realidad financiera de la inversión al ignorar gastos e impuestos.
B. Rentabilidad Neta (4,44%)
Ingreso Neto Operativo (NOI) / Inversión Total Necesaria = 8.899 € / 200.500 € = 4,44%
Refleja el rendimiento real del activo sobre todo el dinero desembolsado para adquirirlo y ponerlo en alquiler, descontando los gastos de mantenimiento e impuestos.
C. Rentabilidad sobre Capital Aportado (Cash on Cash)
Dependiendo de cómo se impute la amortización del préstamo hipotecario (gasto de flujo de caja frente a aumento patrimonial por descapitalización de deuda), el retorno sobre los 74.500 € de capital propio se sitúa entre:
- Flujo de caja libre tras pagar hipoteca: ~2,05% anual libre en bolsillo.
- Retorno operativo sobre fondos propios: hasta un 11,94% anual, sumado a la revalorización histórica que experimente el propio inmueble frente a la inflación.
Conclusión
Antes de firmar unas arras, asegúrate de plasmar cada gasto recurrente en una hoja de cálculo. Un 6% bruto puede verse atractivo a primera vista, pero es el control estricto de los gastos operativos y la estructura de financiación lo que garantizará que tu inversión inmobiliaria sea rentable a largo plazo.
Todo esto lo puedes ver en el vídeo de Youtube.
Deja una respuesta